
告別匯率焦慮:小資資金出海實戰指南
- 作者
- 最新文章

Readmoo編輯團隊
文/施雅棠
當你完成海外券商開戶後,全球市場的大門已經打開了。接下來真正重要的問題是:
要如何把台幣變成美元,並用合理的成本,
把資金送到海外券商帳戶?
如果太在意短期匯率,每天為了一兩毛錢的波動焦慮,很可能會錯過真正好的投資機會;但如果你完全不了解電匯成本,每次只匯小額資金,手續費又可能吃掉辛苦存下來的本金。
所以,在這一節裡我要帶你做的,不是預測匯率,也不是追求每一次都換在最低點,而是建立一套可以長期執行的資金流程。
我們要讓錢從台灣出發,順利走向世界;也要讓世界好公司創造的成果,未來能回到你的生活裡。這就是資金的「快樂循環」。
從省錢,到學會聰明調度
回想起剛當警官的那幾年,為了盡可能把本金養大,我幾乎把「省錢」發揮到極致。那時我吃在分局、住在分局,把絕大部分的餐飲費和租金開銷省下來,每個月一發薪水,就是把錢往投資帳戶裡塞。
這種極度刻苦的日子,過了好一陣子,直到後來交了女朋友(也就是現在的老婆),覺得繼續吃住在分局實在不太方便了,我才決定搬到外面租房子。
即便如此,為了不打亂我的投資計畫,我還是找了市面上最便宜的雅房──每月租金只要4,000元,空間還不到兩坪,除了一張床和一個小桌子,幾乎沒有轉身空間。
現在回想起來,那段日子真是有夠克難。但辛苦一陣子,快樂一輩子;如果沒有那時的極致節流,沒有老婆毫無怨言的陪伴,就不會有我們全家現在的生活了。
很多小資族在生活裡省吃儉用,是為了積累第一桶金;但請別忘記,投資時省下來的成本,也會成為長期複利的一部分。尤其是當我們把資金從台幣轉成美元,準備投入美股市場時,這個觀念非常重要。
換匯與電匯,看起來只是技術問題,但它們其實會影響你的投資效率。你不需要為了幾毛錢的匯率波動折磨自己,但也不應該因為不了解電匯成本,而讓手續費白白吃掉本金。所以學會聰明調度資金,就是讓每一筆錢都盡量流向真正重要的地方。
Step1 分批買進美元
我聽過不少朋友說:「現在美元太貴了,我想等它跌一點再換。」結果等了很久,美元沒有明顯回落,看好的股票卻已經一路漲上去了。
這就是陷入「匯率焦慮」最可惜的地方。
我們配置美元,不是為了炒匯,而是為了買進會長期成長的世界級資產。既然沒有人能精準預測明天的匯率,那麼比較適合多數人的方式,就不是一次賭低點,而是分批買進美元。例如:每個月發薪水後,先扣除生活費、緊急預備金與台股投資金額,再把一部分資金換成美元。
如果這個月台幣比較強,你能換到比較多美元;如果下個月台幣比較弱,你就換得少一點。長期下來,你會形成一個相對平滑的平均換匯成本。
這個方法的重點,並非讓你每一次都換在最低點,而是不讓你被匯率牽著走,拿回你自己的投資節奏。也就是說,當美股市場出現投資機會,或你想定期投入美股 ETF 時,帳戶裡已經有美元可以使用。你並不需要因為當天匯率不好,就放棄原本的投資計畫。
Step2 善用線上換匯優惠
現在很多銀行都提供網銀或 APP 線上換匯,而且通常會有一定的「匯率讓分」。這是普通投資人很容易使用的小工具。你不需要跑銀行排隊,也不需要每天盯盤到很累。只要固定檢查銀行提供的換匯優惠,並設定自己的換匯規則,就能慢慢累積美元。
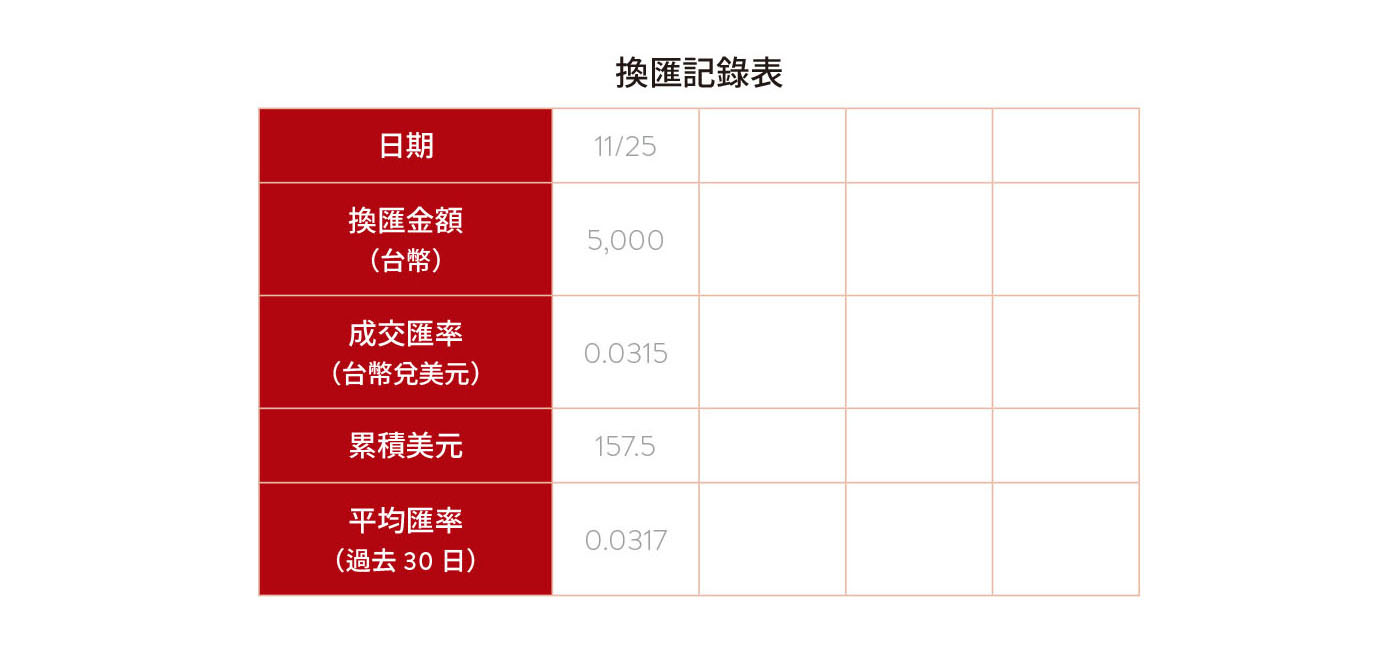
我會建議你建立一張簡單表格,記錄每次換匯。這張表不需要很複雜,但它可以幫助你看見自己的美元資產正在慢慢增加。
很多人會因為匯率波動而焦慮,是因為他只看見某一天的匯率高低;但是當你開始記錄,就會發現自己不是在賭某一天,而是在建立一套長期系統。投資最重要的,不是一次做得多漂亮,而是能不能持續做對方向。
Step3 了解電匯成本
當美元累積到一定金額後,下一步就是把美元匯到海外券商帳戶。這個動作叫做「電匯」。電匯不是很困難,但它確實有成本。先了解費用結構,才不會在還沒開始投資前,就被不必要的手續費消耗本金。
一般來說,跨國電匯可能會遇到幾種費用:
1. 匯出匯款手續費
台灣的銀行處理業務的服務費,通常按匯款金額的0.05%收取,最低收費約100到200元台幣。
2. 郵電費
跨國匯款需要透過國際的 SWIFT 系統發送加密電報,這筆「通訊費」是固定的,通常落在300到400元台幣之間。
3. 中轉行費用(Intermediate Bank Fee)
這是最容易被忽略、也最不可控的隱藏費用。台灣的銀行須經過「國際中轉銀行」來轉交資金,而中轉行只要經手就會從匯款本金裡直接扣除約15到30美元(折合台幣約450到900元)過路費。
這三筆費用加起來,單次電匯的總成本大約落在800到1,200元台幣之間。由於不同銀行、不同券商、不同匯款路徑,收費方式可能不一樣。第一次匯款之前,最好先詢問銀行:
☑ 總費用大約是多少?
☑ 是否會有中轉行費用?
☑ 是否可以選擇全額到匯?
☑ 海外券商入金資料應該如何填寫?
☑ 匯款大約幾天會到帳?
Step4 小額投資先別急著電匯
為什麼前面章節我會說,剛開始資金不大的投資人,可以先用複委託?原因就在這裡。
假設你每次只匯一、兩萬元台幣等值的美元到海外券商,但單次電匯成本就要幾百到一千多元台幣,那麼手續費占比會非常高。這對小資族來說不划算。
在資產還不大的階段,最重要的是建立投資習慣,而不是追求工具完整。你可以先透過國內複委託定期定額美股 ETF,讓自己開始累積世界級資產。等到逐漸累積到一定的美元資產規模,再一次匯出,成本占比會下降很多,這也是聰明調度資金的核心:
小額資金,先求簡單與持續;
資金變大,再追求成本與彈性。
投資工具,是要跟著你的資產階段一起升級,而不是一開始就把流程弄得很複雜。
Step5 提高單次匯款效率
電匯成本其實就像寄包裹一樣。如果你只寄一件小東西,運費看起來就很貴;但如果一次寄一箱,平均分攤到每個物品上的運費就會下降。
所以,比較理想的做法,是平常先在台灣外幣帳戶慢慢累積美元,等到金額足夠,再一次匯出。至於要累積多少金額,適合單次電匯,沒有絕對標準,要看你的銀行收費、券商規定、資金需求與投資計畫。
你可以自己算一個簡單比例:
電匯成本 ÷ 匯款金額=資金摩擦成本
如果電匯成本是1,000元台幣,等到累積滿1萬美元(約32萬台幣)時,再一次性匯出。這時候,1,000元台幣的手續費,佔比就會只有0.3%,這也是我自己常使用的標準。
如果超出0.3%,代表你可以再累積一點;如果低於0.3%,你就可以考慮匯出。這樣做的好處,是讓資金調度變得有計畫,而不是每次看到市場波動就臨時行動。
Step6 確認費用承擔方式與券商補貼
在填寫電匯資料時,銀行通常會讓你選擇費用承擔方式是 OUR、SHA 或 BEN。不同方式代表匯款人、收款人或雙方如何分擔費用。
很多人希望海外券商收到完整金額,因此會選擇 OUR,也就是由匯款人負擔較完整的匯款費用。不過,不同銀行與中轉行的規則可能不同,實際是否能完全避免扣款,仍然要以銀行作業為準。
所以,第一次匯款前,請一定要向銀行確認清楚。
另外,有些海外券商在特定條件下,可能提供電匯手續費補貼。例如單次匯款達到一定金額後,可以申請部分補貼。以台灣投資人常用的第一券商 Firstrade 為例:只要單次匯入的金額超過10,000美元,券商就會直接在你的帳戶裡補貼最高25美元的手續費。
如果你在台灣使用網銀設定「全額到匯」,付給銀行大約1,000元台幣(約30美元)的手續費。當這筆10,000美元抵達券商後,券商又退了25美元的手續費給你。一來一往之下,等於總手續費只要不到5美元(約150塊台幣)!
Step7 把資金流程寫成 SOP
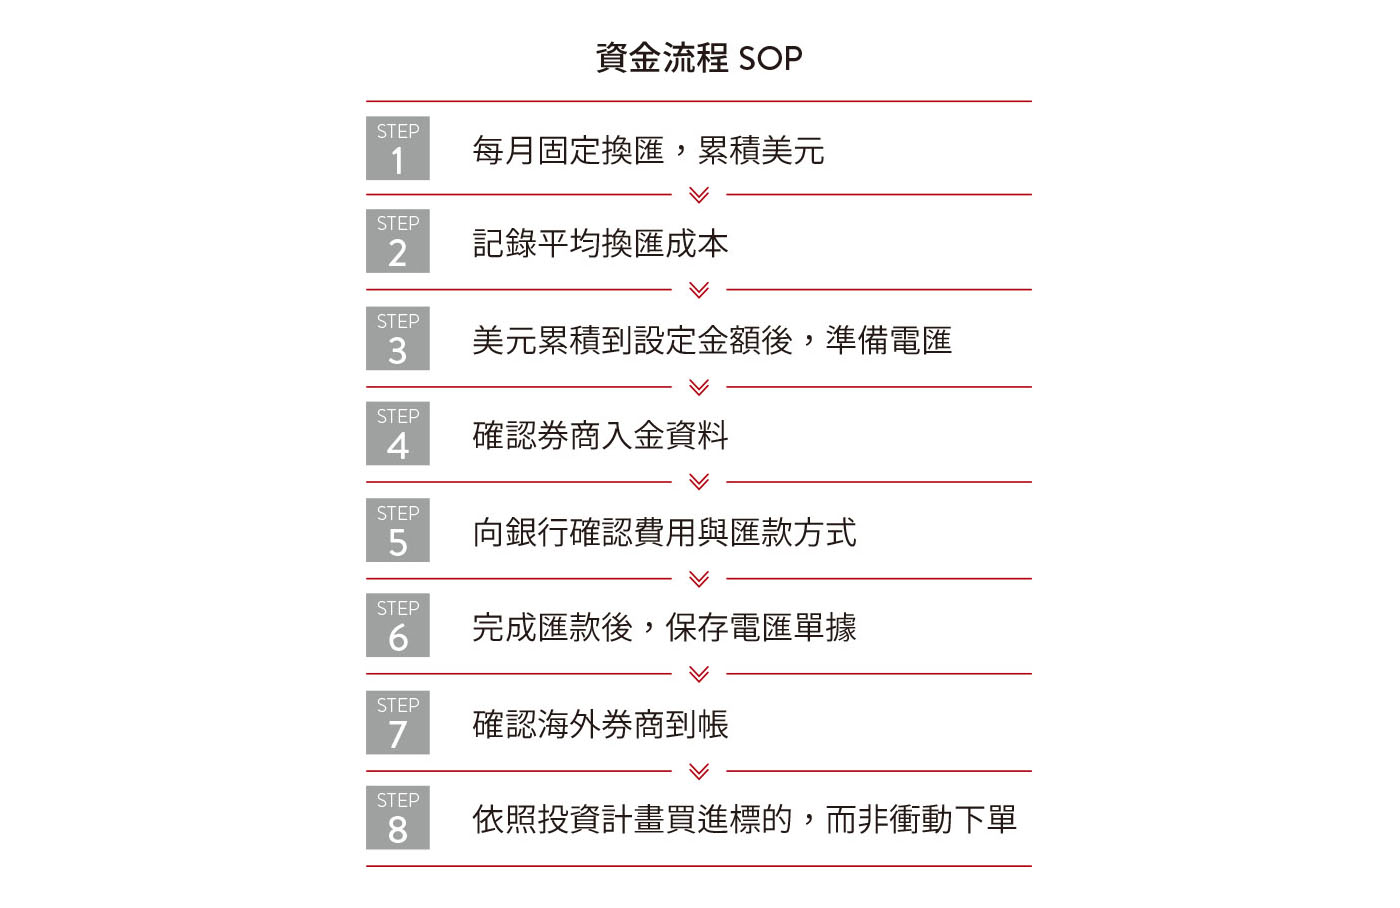
很多人第一次換匯、第一次電匯,會覺得很緊張。但只要做過一次,你就會發現它其實是一套可以重複執行的流程。我建議你可以把自己的資金流程,寫成一份簡單 SOP:
這份 SOP 不只是給你自己用,其實也可以留給家人參考。當你的資產系統愈來愈完整,你會發現,真正讓人安心的並不是某一次投資賺了多少,而是你知道每一步該怎麼做。
讓更多錢替我們工作
降低換匯與電匯成本,目標是為了讓更多錢替我們工作。這些省下來的幾百元、幾千元,看似不多,但如果能夠長期降低摩擦成本,這些錢就能買進更多 ETF、更多龍頭股,參與更多的複利成長。
更重要的是,當資金流程順暢後,你就不會每次想要投資美股時都卡住。你知道你的美元在哪裡,知道什麼時候該匯出,知道成本大概是多少,也知道資金到帳後要做什麼。這就是聰明調度真正的價值。它讓投資從一件讓人緊張的事,變成一套可以重複執行的系統。
看到這裡,其實你已經完成了「資金出海」最重要的兩個動作:
1. 分批換匯,不再被短期匯率牽著走。
2. 理解電匯成本,用更有效率的方式把美元送到海外券商。
這代表你的全球資產系統,已經開始真正運轉了,但這還不是終點。因為我們建立這套系統,不只是為了把錢送出去,更是希望未來這些資產成長後,能夠回到我們的生活裡,成為家人的旅行、教育、退休與選擇權。
下一節,我會帶你看另一個更有生活感的工具:簽帳金融卡(Debit Card)。它能讓你理解,美元資產並不是遙遠、碰不到的帳戶數字,而是一套可以在需要時和日常生活連結的資金工具。
請記得,資金不只是出得去,也要用得到;不只是長得大,更要能回到你和家人的生活裡,這才真正是資金的「快樂循環」。
※ 本文摘自 《財富護城河:立足台股、接軌美股,打造散戶穿越牛熊的全球財富系統》,原篇名為〈3-1 聰明資金調度:7步驟讓更多錢替我們工作〉,立即前往試讀►►►